Fondos de inversión y venture capital: ¿dónde están invirtiendo los grandes?
El capital privado está cambiando de dirección. Después de varios años marcados por tipos de interés elevados, menor actividad transaccional y una mayor exigencia sobre las valoraciones, los grandes fondos están concentrando cada vez más sus inversiones en sectores vinculados a transformaciones estructurales de la economía.
Inteligencia artificial, centros de datos, energía, defensa, infraestructura digital, biotecnología y automatización están captando una parte creciente del capital. No se trata únicamente de invertir en las compañías que desarrollan estas tecnologías: una parte importante de la oportunidad está en construir la infraestructura física y energética necesaria para que puedan crecer.
Los datos de 2026 muestran además una característica relevante: el capital no está distribuyéndose de manera uniforme. Los grandes inversores están realizando menos apuestas, pero de mayor tamaño.
El fenómeno ya no es marginal. Las principales entidades digitales acumulan millones de clientes en España y algunas han alcanzado una escala comparable a la de bancos tradicionales de tamaño medio. En abril de 2026, Cinco Días situaba por encima de los 12 millones el número de clientes españoles de los principales neobancos, aunque esta cifra no representa necesariamente a 12 millones de personas distintas, ya que un mismo usuario puede operar con varias entidades.
El crecimiento plantea una cuestión menos visible que la captación de clientes: cómo verificar, controlar y supervisar a millones de usuarios cuando prácticamente toda la relación bancaria se produce de forma digital.
La inteligencia artificial concentra el capital
La inteligencia artificial es actualmente el principal destino del venture capital a escala global.
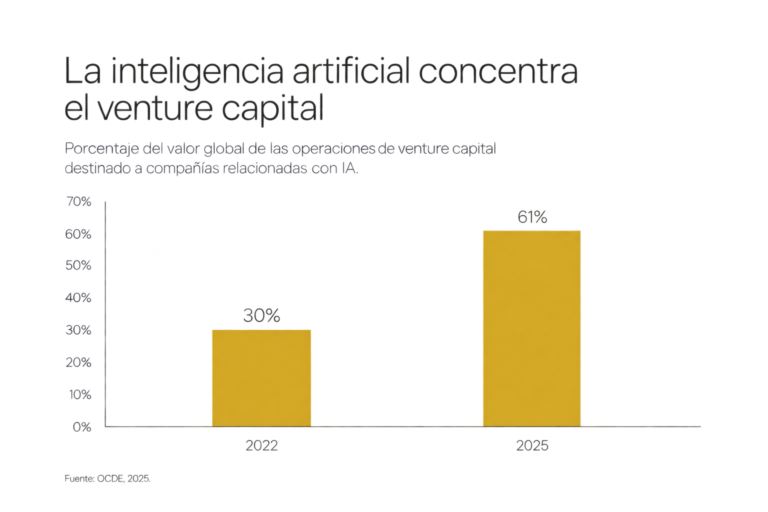
Según la OCDE, las compañías relacionadas con IA recibieron 258.700 millones de dólares de inversión de venture capital durante 2025, equivalente al 61% de toda la inversión mundial de VC, que alcanzó los 427.100 millones de dólares. La proporción destinada a IA se ha duplicado desde 2022, cuando representaba aproximadamente el 30%.
Pero la inversión no se limita a los desarrolladores de modelos de inteligencia artificial.
Desde 2023, las empresas relacionadas con infraestructura informática y hosting han concentrado los mayores volúmenes de inversión dentro del ecosistema de IA. En 2025 recibieron 109.300 millones de dólares, mientras que la inversión acumulada en este segmento entre 2012 y 2025 alcanzó los 256.100 millones.
Esto apunta hacia una cuestión fundamental: la IA necesita una enorme cantidad de infraestructura.
Centros de datos, semiconductores, redes, almacenamiento, sistemas de refrigeración y generación eléctrica forman parte de una cadena de valor que está convirtiendo la inteligencia artificial en un fenómeno también industrial y energético.
Blackstone identifica precisamente este proceso como un ciclo de inversión plurianual que está impulsando el gasto de capital en centros de datos, electricidad, chips y conectividad.
Del software a la infraestructura
Uno de los cambios más importantes es que la inversión relacionada con la IA está dejando de ser exclusivamente una cuestión de software.
Los centros de datos necesitan electricidad, suelo, redes de transmisión, sistemas de refrigeración y conexiones de alta capacidad. La expansión de la IA está creando, por tanto, una segunda capa de oportunidades alrededor de la tecnología.
Para el private equity y los fondos de infraestructura, esto resulta especialmente relevante.
S&P Global señala que la inversión de private equity y venture capital en compañías industriales alcanzó 82.060 millones de dólares entre enero y mayo de 2026. Al ritmo registrado durante esos primeros cinco meses, el sector podría superar los niveles de inversión de los últimos años.
Entre los principales factores se encuentran precisamente la construcción de infraestructura para IA, la electrificación y modernización de las redes eléctricas, la reorganización de las cadenas de suministro y el incremento del gasto en defensa.
El resultado es una convergencia entre sectores que tradicionalmente se analizaban por separado.
Tecnología necesita energía. Energía necesita infraestructura. Infraestructura necesita capital. Y todo ello genera nuevas oportunidades industriales.
Defensa y seguridad estratégica
La defensa se ha convertido en otro de los grandes focos de inversión.
El cambio en el entorno geopolítico está aumentando el interés por tecnologías relacionadas con sistemas autónomos, drones, inteligencia artificial aplicada a defensa, sensores, espacio, ciberseguridad y comunicaciones.
KPMG identifica defensetech como uno de los principales focos de atención del venture capital durante 2026. En el segundo trimestre, la estadounidense Anduril Industries captó 5.000 millones de dólares, mientras que la compañía finlandesa ICEYE, especializada en inteligencia basada en tecnología espacial, levantó 1.200 millones.
La tendencia también es visible en Europa. Durante el segundo trimestre de 2026, IA y defensetech estuvieron entre las áreas que concentraron mayor atención inversora, junto con biotecnología y energía alternativa.
La frontera entre tecnología civil y tecnología estratégica también se está difuminando.
IA, robótica, satélites, sensores, navegación autónoma y análisis de datos tienen aplicaciones tanto comerciales como gubernamentales. Para los inversores, esto amplía el mercado potencial de determinadas compañías tecnológicas.
Energía: menos capital para algunas tecnologías, más interés en nuevas fronteras
La transición energética continúa siendo una de las grandes áreas estructurales de inversión, aunque el capital está cambiando de destino.
Según la Agencia Internacional de la Energía, la inversión de venture capital en energía se redujo después del máximo alcanzado en 2022. Una de las razones fue la competencia de la inteligencia artificial por el capital disponible.
Sin embargo, están apareciendo nuevas áreas de crecimiento.
La IEA identifica siete segmentos que han compensado buena parte de la caída de la inversión relacionada con movilidad eléctrica: captura y eliminación de CO₂, minerales críticos, geotermia de nueva generación, producción industrial de bajas emisiones, aeroespacial, fisión nuclear y fusión nuclear.
Estas siete áreas representaban menos del 5% de la inversión energética de venture capital entre 2015 y 2019. En 2025 ya suponían aproximadamente un tercio del total.
La lectura es significativa: la transición energética no está desapareciendo como tesis de inversión. Está evolucionando.
El capital está desplazándose hacia tecnologías que pueden resolver algunos de los problemas más difíciles de la descarbonización y, al mismo tiempo, hacia infraestructuras necesarias para sostener el crecimiento de la demanda energética.
Biotecnología y salud
La biotecnología continúa formando parte del grupo de sectores que reciben grandes rondas de financiación, especialmente en Europa.
El segundo trimestre de 2026 estuvo marcado por importantes operaciones europeas relacionadas con IA aplicada a salud y biotecnología. Isomorphic Labs, especializada en el uso de IA para descubrimiento de fármacos, captó 2.100 millones de dólares.
La convergencia entre computación, inteligencia artificial y ciencias de la vida está creando un nuevo campo de inversión.
El atractivo para los fondos reside en la posibilidad de utilizar herramientas computacionales para acelerar procesos tradicionalmente largos y costosos: descubrimiento de medicamentos, análisis molecular, diagnóstico, diseño de proteínas o investigación clínica.
El capital europeo también se concentra
Europa no está al margen de esta tendencia, aunque presenta una característica clara: el mercado está siendo impulsado por operaciones de gran tamaño.
Durante el primer trimestre de 2026, las empresas europeas respaldadas por venture capital captaron 25.700 millones de dólares en 1.939 operaciones. Durante el segundo trimestre fueron otros 25.600 millones de dólares en 1.636 operaciones.
La cifra es significativa, pero el número de operaciones muestra otra realidad.
Los inversores están concentrando capital en un número relativamente reducido de compañías con capacidad para alcanzar una escala internacional.
En Europa, Reino Unido está teniendo un papel especialmente destacado en IA, con grandes rondas para compañías como Isomorphic Labs, Wayve e Ineffable Intelligence.
Esto refleja una tendencia más amplia del mercado global: las rondas gigantes están aumentando su peso.
Menos operaciones, más concentración
El venture capital mundial alcanzó 560.400 millones de dólares durante el primer semestre de 2026, según KPMG, situándose ya por encima de la inversión registrada durante todo 2025 y en niveles que solo quedan por debajo del récord de 2021.
Durante el segundo trimestre se invirtieron 227.400 millones de dólares en 8.440 operaciones. Sin embargo, las diez mayores operaciones del trimestre concentraron 105.000 millones de dólares.
Esta concentración es uno de los elementos más importantes para entender el mercado actual.
La OCDE calcula que aproximadamente el 73% del valor de la inversión en IA durante 2025 correspondió a operaciones de más de 100 millones de dólares. Además, las operaciones superiores a 1.000 millones representaron aproximadamente la mitad del valor total de la inversión en IA.
El mercado, por tanto, no está simplemente experimentando un nuevo boom de venture capital.
Está produciéndose una redistribución del capital hacia compañías consideradas capaces de convertirse en infraestructuras o plataformas relevantes dentro de mercados de gran escala.
Comprar, transformar y construir
El comportamiento del private equity presenta una lógica parcialmente diferente.
Mientras el venture capital busca compañías capaces de crecer exponencialmente, el private equity está poniendo mayor énfasis en la capacidad de transformar empresas existentes, mejorar operaciones y aprovechar tendencias estructurales.
McKinsey señala que el private equity entra en 2026 en una fase más madura. Las condiciones que impulsaron los retornos durante la década anterior —tipos de interés decrecientes, expansión de múltiplos y abundancia de apalancamiento— ya no proporcionan el mismo impulso.
En este contexto, la creación de valor operacional, la selección de activos, la aplicación de IA, la gestión del talento y la disciplina financiera adquieren mayor importancia.
Esto ayuda a explicar por qué la infraestructura está adquiriendo tanto protagonismo.
No se trata únicamente de comprar compañías tecnológicas. También existe una oportunidad en adquirir, consolidar y desarrollar activos que se beneficien del crecimiento estructural de determinadas industrias.
Infraestructura como gran tesis transversal
La infraestructura puede ser una de las grandes historias de inversión de esta década porque conecta varias tendencias simultáneamente.
McKinsey estima que serán necesarios aproximadamente 106 billones de dólares de inversión global en infraestructura hasta 2040. Según la firma, el capital privado tendrá un papel fundamental en financiar esta transformación.
Para los grandes fondos, esto convierte la infraestructura en algo más que una categoría de inversión: puede convertirse en una plataforma desde la que participar en varias megatendencias simultáneamente.
¿Qué están buscando realmente los grandes fondos?
Si se observan conjuntamente los movimientos de venture capital, private equity e infraestructura, aparecen varios patrones.
Primero, el capital está buscando tecnologías con capacidad para convertirse en infraestructura crítica, no solamente productos de consumo.
Segundo, existe una fuerte preferencia por mercados con crecimiento estructural: IA, energía, defensa, automatización, biotecnología y digitalización.
Tercero, las grandes operaciones están ganando peso frente a la dispersión del capital. Los inversores parecen estar dispuestos a asumir grandes posiciones cuando consideran que una compañía puede ocupar una posición estratégica dentro de un mercado.
Cuarto, la infraestructura física vuelve a ocupar un lugar central. La economía digital depende cada vez más de activos físicos: electricidad, centros de datos, redes, chips, fábricas y logística.
Y quinto, el capital está prestando mayor atención a la capacidad de ejecución. En un entorno en el que ya no basta con beneficiarse de tipos de interés decrecientes y expansión de múltiplos, la creación de valor operacional adquiere mayor relevancia.
La nueva geografía del capital
La distribución geográfica también está cambiando.
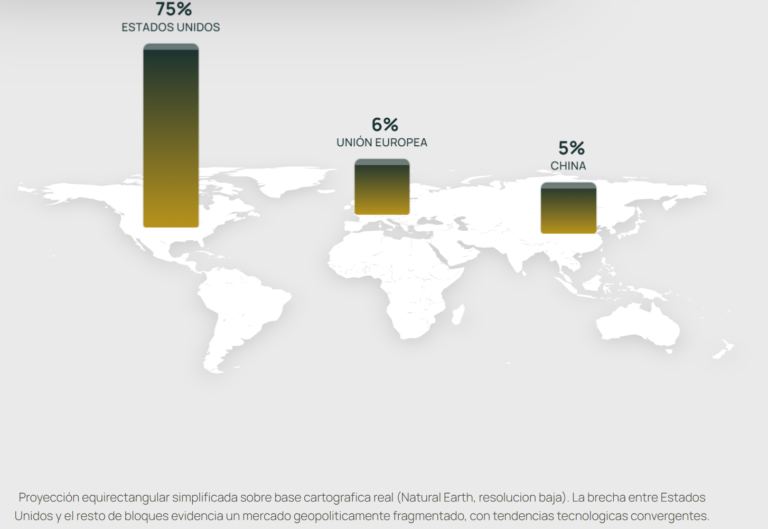
Estados Unidos continúa concentrando una parte extraordinariamente elevada de la inversión relacionada con IA. En 2025, compañías estadounidenses captaron aproximadamente el 75% del valor mundial de las operaciones de venture capital en IA, frente al 6% de la Unión Europea y el 5% de China.
Sin embargo, Europa está desarrollando determinados polos de especialización, particularmente en Reino Unido y en sectores como IA, defensa, biotecnología y energía.
China, por su parte, está registrando una fuerte actividad en IA y robótica. Los datos de Global Private Capital Association muestran que la inversión privada en China se aceleró durante el primer semestre de 2026, impulsada por grandes rondas en startups de inteligencia artificial y robótica.
La consecuencia es un mercado cada vez más fragmentado desde el punto de vista geopolítico, pero con tendencias tecnológicas sorprendentemente similares.
Una señal para empresas e inversores
La cuestión importante no es únicamente dónde están invirtiendo los fondos hoy.
También es qué nos dice ese comportamiento sobre las necesidades de capital de los próximos años.
El patrón que aparece en 2026 apunta hacia una economía en la que tecnología, industria, energía y seguridad están cada vez más conectadas.
Para las empresas, esto significa que la capacidad de acceder a capital dependerá cada vez más de su posición dentro de estas grandes transformaciones. Una empresa que ofrece una tecnología aislada compite por capital con miles de proyectos. Una empresa que resuelve un cuello de botella crítico dentro de una cadena de valor estratégica puede tener una propuesta radicalmente diferente.
Para los inversores, la cuestión será identificar qué partes de estas megatendencias generan valor sostenible y cuáles están siendo impulsadas principalmente por expectativas.
La inteligencia artificial concentra hoy una cantidad extraordinaria de capital. Pero alrededor de ella se está construyendo una economía mucho más amplia: energía, infraestructura, semiconductores, defensa, automatización, biotecnología y redes.
El mapa de inversión de los grandes fondos ofrece, en ese sentido, una posible fotografía de hacia dónde se está desplazando la economía global.
Y una de las conclusiones más claras es que la próxima fase de crecimiento tecnológico probablemente será mucho más física que la anterior.
No solo se está financiando el software que cambiará la economía.
También se está financiando todo lo necesario para hacerlo posible.
Fuentes
OCDE, Venture capital investments in artificial intelligence through 2025 (2026); KPMG, Venture Pulse Q2 2026; Agencia Internacional de la Energía (IEA), The State of Energy Innovation 2026; McKinsey & Company, Global Private Markets Report 2026; S&P Global Market Intelligence, análisis de inversión en el sector industrial de 2026; Blackstone, 2026 Investment Perspectives y Mid-Year Investment Perspectives 2026. Las cifras corresponden principalmente a 2025 y al primer semestre de 2026. Los datos proceden de metodologías y universos de inversión diferentes, por lo que no todas las magnitudes son directamente comparables. Las referencias reflejan inversión realizada o anunciada y no constituyen una predicción de rentabilidad futura ni una recomendación de inversión.